UPI पेमेंट पर बढ़ेगा दुकानदारों का खर्च? जानिए MDR से बचने के लिए कैसे काम आएंगे ये कानूनी तरीके
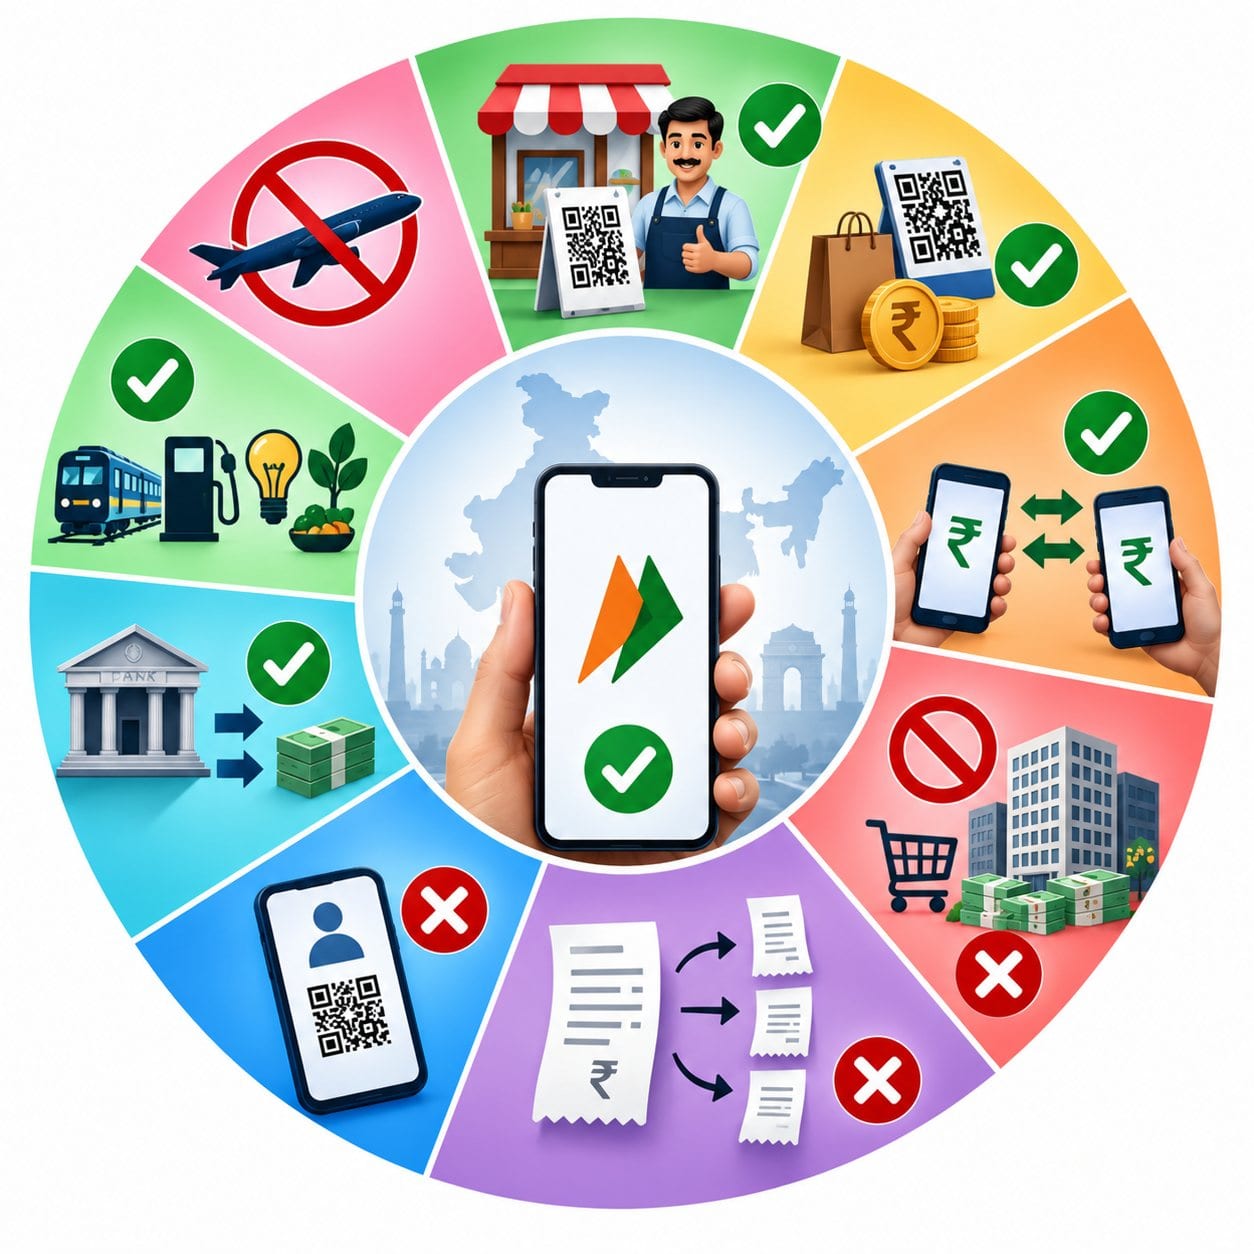
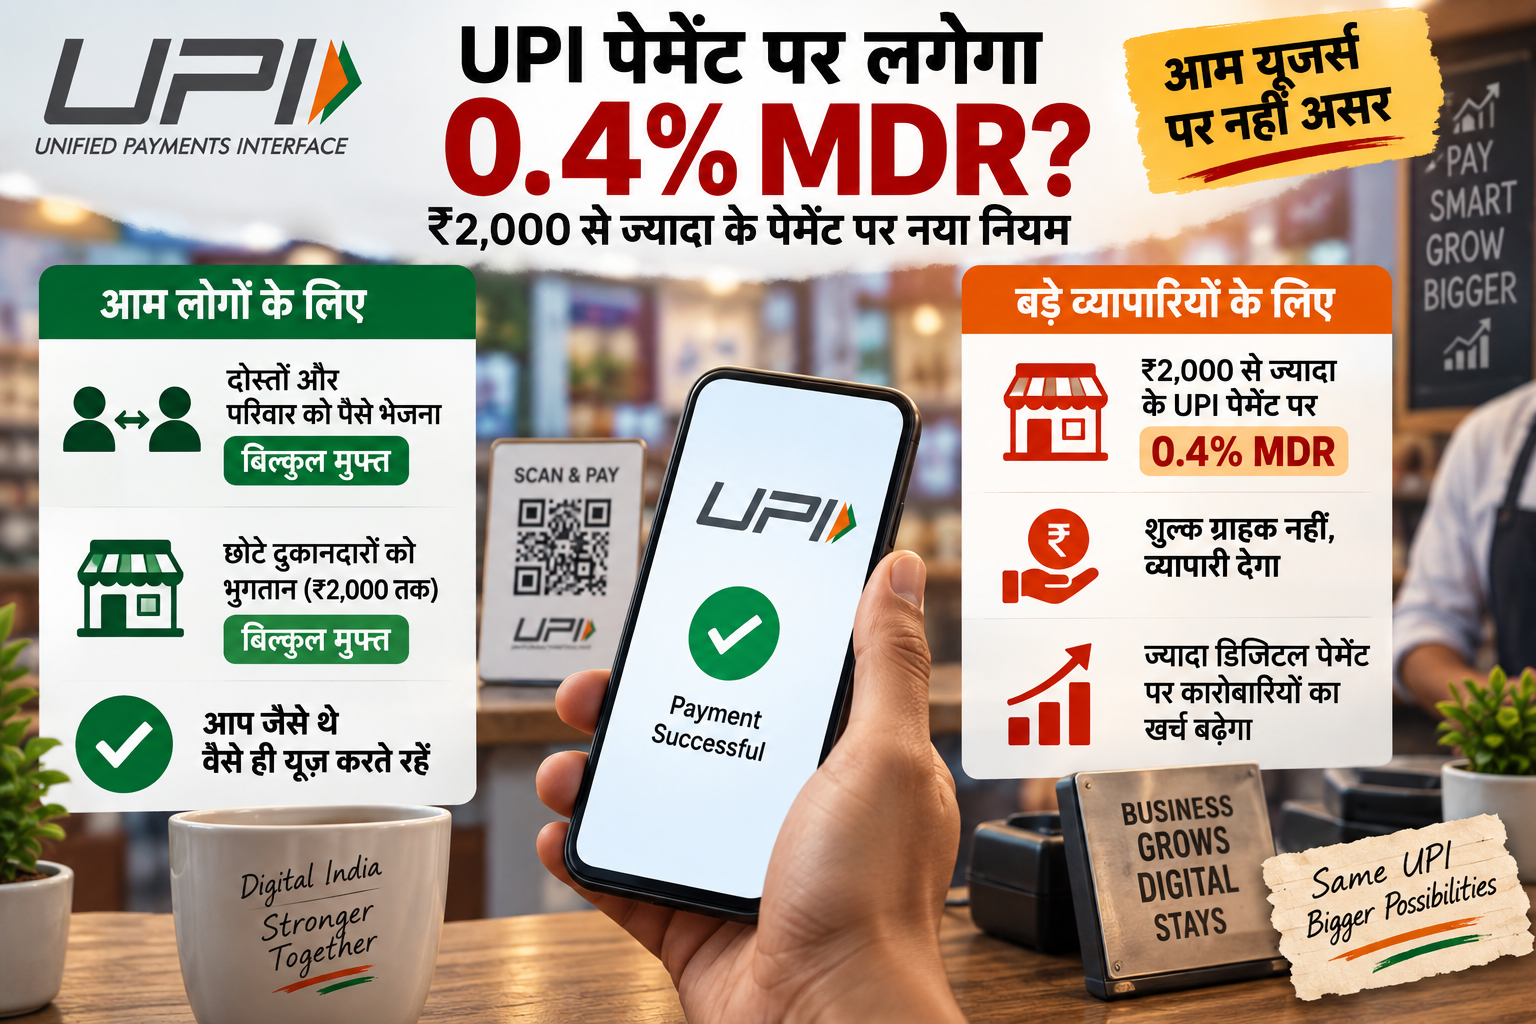
UPI मर्चेंट पेमेंट पर MDR को लेकर चर्चा तेज है. बताए जा रहे नियमों के मुताबिक कुछ कैटेगरी के बड़े व्यापारियों को ₹2,000 से ज्यादा के UPI पेमेंट पर 0.4% MDR देना पड़ सकता है. वहीं आम लोगों के बीच होने वाले UPI ट्रांसफर और छोटे व्यापारियों से जुड़े भुगतान को इससे अलग रखने की बात कही गई है.
टीएनपी डेस्क (TNP DESK): भारत में डिजिटल पेमेंट का सबसे आसान और फेमस जरिया बन चुका UPI अब एक बार फिर चर्चा में है. इसकी वजह मर्चेंट पेमेंट पर लगने वाला MDR यानी मर्चेंट डिस्काउंट रेट है. नए नियमों के तहत कुछ खास कैटेगरी के बड़े बिजनेसमैन के 2,000 रुपये से ज्यादा के UPI पेमेंट पर 0.4% MDR लगाने की बात कही गई है. हालांकि इसका मतलब यह नहीं है कि हर UPI यूजर को अब पैसे देने होंगे. आम लोगों के बीच होने वाला UPI ट्रांसफर और छोटे व्यापारियों को किए जाने वाले भुगतान पहले की तरह मुफ्त रखे गए हैं.
क्या है MDR और किसे देना होगा पैसा?
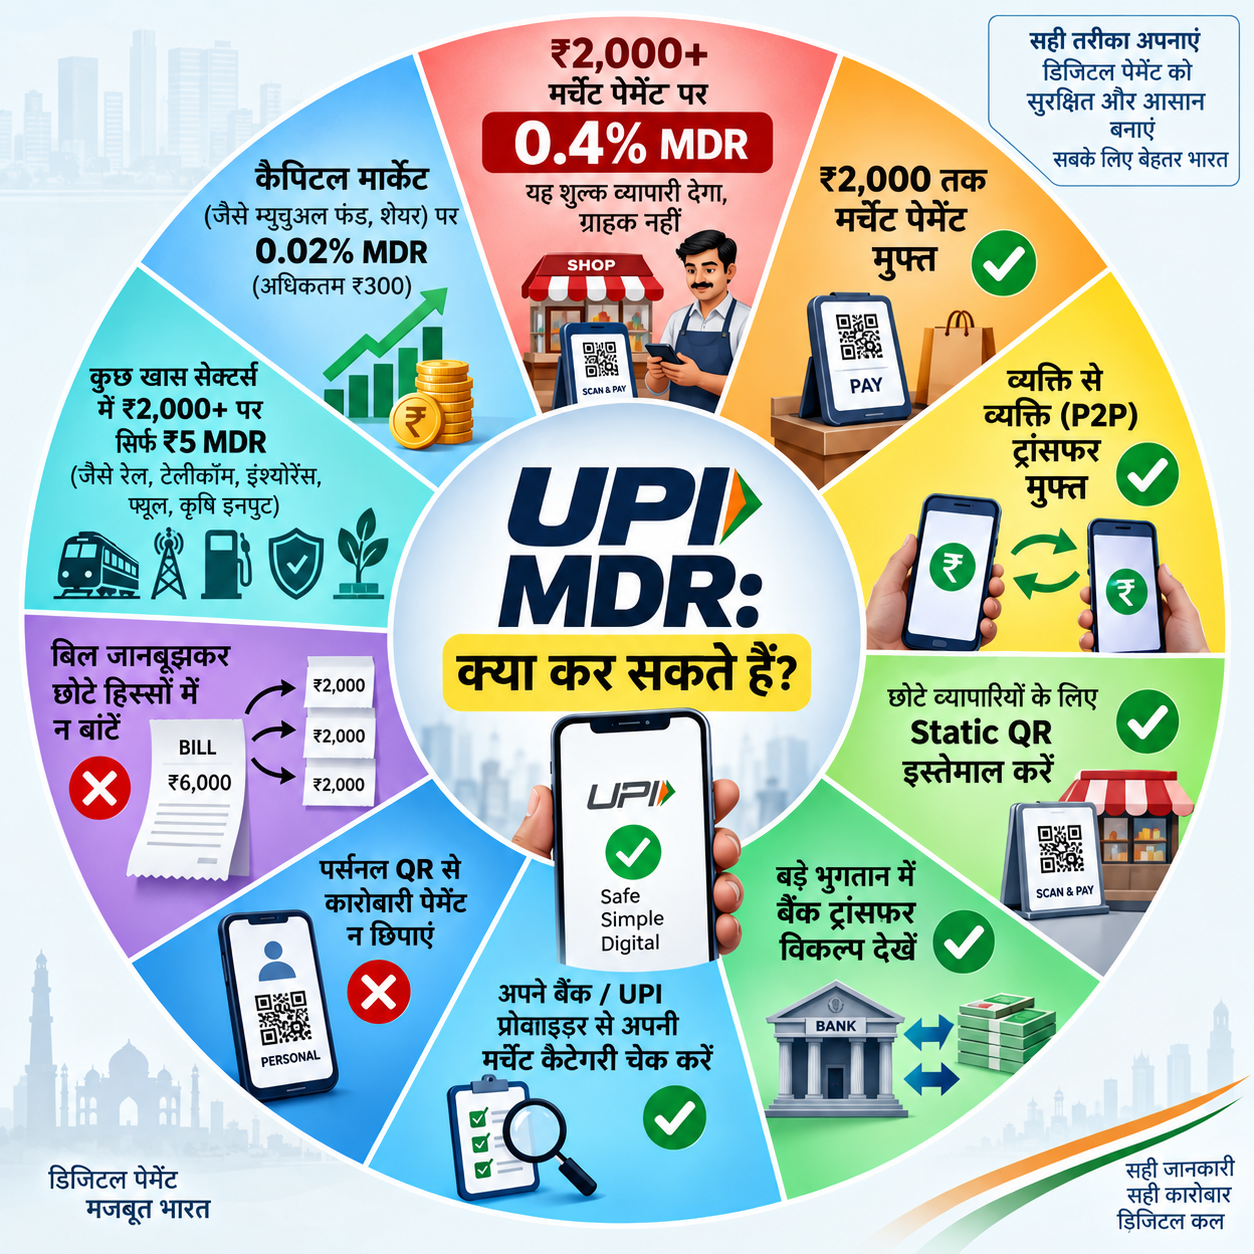
MDR एक तरह का शुल्क है, जो डिजिटल पेमेंट स्वीकार करने वाले व्यापारी से लिया जाता है. नए नियम में 2,000 रुपये तक के मर्चेंट पेमेंट को इससे बाहर रखा गया है. इसके अलावा एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले सामान्य UPI ट्रांसफर पर भी कोई शुल्क नहीं लगेगा.
इसका असर मुख्य रूप से उन बड़े व्यापारियों पर पड़ने की बात कही गई है, जिनके पास UPI के जरिए बड़ी मात्रा में डिजिटल पेमेंट आता है. मान लीजिए किसी बड़े व्यापारी के पास ग्राहक 5,000 रुपये का UPI पेमेंट करता है और उस पर 0.4% MDR लागू होता है, तो व्यापारी को करीब 20 रुपये शुल्क देना होगा.
यह खर्च ग्राहक के बजाय व्यापारी के हिस्से में आएगा. ऐसे में जिन कारोबारियों के पास रोजाना बड़ी संख्या में UPI पेमेंट आते हैं, उनके लिए कुल ट्रांजेक्शन खर्च बढ़ सकता है.
पर्सनल QR इस्तेमाल करना पड़ सकता है भारी
MDR से बचने के लिए कुछ कारोबारी मर्चेंट QR की जगह पर्सनल QR इस्तेमाल करने के बारे में सोच सकते हैं. यानी कारोबार का पैसा मर्चेंट अकाउंट के बजाय सामान्य व्यक्तिगत UPI अकाउंट में लिया जाए.
लेकिन ऐसा करना परेशानी खड़ी कर सकता है. अगर किसी पर्सनल अकाउंट में लगातार बड़ी संख्या में कारोबारी भुगतान आने लगते हैं, तो बैंक या पेमेंट सर्विस प्रोवाइडर ऐसे ट्रांजेक्शन की जांच कर सकते हैं.
इसलिए सिर्फ फीस बचाने के लिए कारोबारी भुगतान को पर्सनल ट्रांसफर के रूप में दिखाना सुरक्षित तरीका नहीं माना जा सकता.
बिल को छोटे हिस्सों में बांटना भी सही रास्ता नहीं
एक दूसरा तरीका बड़े बिल को 2,000 रुपये से कम के कई छोटे भुगतानों में बांटना हो सकता है. उदाहरण के लिए 6,000 रुपये का एक पेमेंट लेने के बजाय उसे तीन अलग-अलग पेमेंट में लिया जाए.
लेकिन जानबूझकर बार-बार ऐसा करने पर ट्रांजेक्शन का पैटर्न असामान्य दिखाई दे सकता है. बैंक और पेमेंट कंपनियां संदिग्ध ट्रांजेक्शन पर नजर रखती हैं. इसलिए सिर्फ MDR से बचने के लिए बिल को बार-बार छोटे हिस्सों में बांटना आगे चलकर परेशानी पैदा कर सकता है.
छोटे दुकानदारों के लिए Static QR बेहतर विकल्प
छोटे दुकानदार अपने रोजाना के डिजिटल पेमेंट के लिए साधारण Static QR का इस्तेमाल कर सकते हैं. इससे उन्हें महंगे साउंडबॉक्स या PoS मशीन जैसे उपकरणों का अतिरिक्त किराया देने की जरूरत नहीं पड़ती.
कम लागत में डिजिटल पेमेंट स्वीकार करने वाले छोटे कारोबारियों के लिए यह काफी आसान विकल्प है. हालांकि व्यापारी को अपने बैंक या UPI सर्विस प्रोवाइडर से यह जरूर पता कर लेना चाहिए कि उसका अकाउंट किस मर्चेंट कैटेगरी में आता है और उस पर कौन से शुल्क लागू हैं.
बड़े पेमेंट के लिए बैंक ट्रांसफर भी विकल्प
बड़े सप्लायर को भुगतान करने या थोक कारोबार में बड़ी रकम भेजने के लिए केवल UPI पर निर्भर रहना जरूरी नहीं है. कारोबारी जरूरत के हिसाब से NEFT, IMPS या सीधे बैंक-टू-बैंक ट्रांसफर जैसे विकल्प भी देख सकते हैं.
कुल मिलाकर कारोबारियों के लिए जरूरी है कि वे सिर्फ शुल्क बचाने के चक्कर में गलत तरीके न अपनाएं. अपने कारोबार के आकार और रोजाना होने वाले ट्रांजेक्शन के हिसाब से सही पेमेंट सिस्टम चुनना लंबे समय में ज्यादा सुरक्षित और फायदेमंद हो सकता है.